Les primes d’assurance maladie devraient une nouvelle fois augmenter en 2027. À quelques jours de la publication officielle des nouveaux tarifs, plusieurs estimations permettent déjà d’anticiper la tendance : Comparis table sur une hausse moyenne de 3,7 %, tandis que bonus.ch estime qu’elle pourrait atteindre 4,5 % à 5 %. Dans certaines situations individuelles, l’augmentation pourrait même être nettement supérieure.
Mais 2027 ne sera pas seulement marquée par la hausse des primes. De nouvelles catégories de modèles d’assurance feront leur apparition, les régions de primes ont été actualisées et la franchise minimale de 300 CHF fait actuellement l’objet d’un projet de révision.
Voici les chiffres clés, les nouveautés et les changements à connaître avant l’annonce officielle des primes maladie 2027.
Primes maladie 2027 : quelle hausse faut-il prévoir ?
Les primes définitives de l’assurance obligatoire des soins pour 2027 ne sont pas encore connues. Elles doivent d’abord être contrôlées et approuvées par l’Office fédéral de la santé publique (OFSP).
Les premières prévisions convergent toutefois vers un même scénario : les assurés suisses devraient subir une nouvelle augmentation de leurs primes en 2027.
| Indicateur | Chiffre clé | Statut |
|---|---|---|
| Hausse moyenne des primes en 2026 | +4,4 % | Officiel |
| Prévision Comparis pour 2027 | +3,7 % | Estimation |
| Prévision bonus.ch pour 2027 | +4,5 % à +5 % | Estimation |
| Hausse individuelle possible selon bonus.ch | Jusqu’à +20 % | Certains profils |
À retenir : une hausse nationale moyenne de 4 % ou 5 % ne signifie pas que votre propre prime augmentera du même montant. Selon votre assureur, votre commune, votre franchise ou votre modèle, l’évolution peut être très différente.
Jusqu’à 20 % de hausse : comment est-ce possible ?
Le chiffre de 20 % peut paraître impressionnant. Il ne signifie toutefois pas que l’ensemble des assurés connaîtra une telle augmentation.
Selon les premières estimations, certaines catégories tarifaires pourraient connaître des hausses nettement supérieures à la moyenne. Certaines situations individuelles pourraient ainsi approcher 20 % d’augmentation.
Cette différence s’explique par le fait que le prix de l’assurance maladie dépend de plusieurs paramètres :
- la caisse maladie choisie ;
- le canton et la région de primes ;
- l’âge de l’assuré ;
- la franchise ;
- le modèle d’assurance ;
- la présence ou non de la couverture accident.
Autrement dit, la moyenne suisse donne une tendance générale, mais elle ne permet pas de connaître l’augmentation exacte de votre propre contrat.
393,30 CHF par mois : ce que coûte déjà l’assurance maladie en 2026
Avant même la hausse attendue en 2027, l’assurance maladie représente déjà une dépense importante pour les ménages suisses.
Selon l’OFSP, la prime mensuelle moyenne atteint 393,30 CHF en 2026, soit une augmentation moyenne de 4,4 % par rapport à 2025.
393,30 CHF par mois
C’est la prime moyenne de l’assurance obligatoire des soins en Suisse en 2026, avant la nouvelle hausse attendue pour 2027.
Sur douze mois, cela représente environ 4’720 CHF par personne en moyenne. Pour un couple ou une famille, le poids de l’assurance maladie peut donc rapidement représenter plusieurs milliers de francs chaque année.
Pourquoi les primes maladie continuent-elles d’augmenter ?
Les primes de l’assurance obligatoire des soins sont étroitement liées à l’évolution des dépenses de santé financées par la LAMal. Lorsque les coûts augmentent durablement, cette évolution finit par exercer une pression sur les primes payées par les assurés.
Plusieurs facteurs participent à cette progression :
- l’augmentation du recours aux prestations médicales ;
- le développement de nouveaux traitements et médicaments ;
- le vieillissement de la population ;
- l’évolution des prestations prises en charge ;
- la progression de certains coûts ambulatoires et hospitaliers ;
- la situation financière et les réserves des assureurs.
Les dépenses de santé restent donc un élément central à surveiller pour comprendre l’évolution future des primes.
PRAXIS, TEL_DIG, PHARM et FLEX : quatre catégories à connaître dès 2027
2027 ne sera pas uniquement synonyme de nouveaux tarifs. À partir des primes 2027, les assurés verront également apparaître de nouvelles catégories de modèles d’assurance dans le calculateur officiel Priminfo.
L’OFSP introduit quatre appellations : PRAXIS, TEL_DIG, PHARM et FLEX.
| Catégorie 2027 | Fonctionnement principal |
|---|---|
| PRAXIS | Premier contact auprès d’un médecin ou d’un centre médical désigné |
| TEL_DIG | Premier contact par téléphone ou via une solution numérique |
| PHARM | Premier contact auprès d’une pharmacie partenaire |
| FLEX | Choix entre plusieurs premiers points de contact prévus par le modèle |
Les catégories actuellement appelées « médecin de famille » et « HMO » seront notamment regroupées sous l’appellation PRAXIS.
TEL_DIG concernera principalement les modèles reposant sur la télémédecine ou un premier contact numérique. PHARM identifiera les modèles dans lesquels la pharmacie joue le rôle de premier interlocuteur, tandis que FLEX concernera les modèles proposant plusieurs possibilités de premier contact.
Nouveauté 2027 : ne soyez donc pas surpris de voir apparaître les termes PRAXIS, PHARM, TEL_DIG ou FLEX lors de vos prochaines comparaisons de primes.
Votre commune peut aussi influencer votre prime
Autre élément parfois méconnu : en Suisse, le tarif de l’assurance maladie ne dépend pas uniquement du canton.
Dans certains cantons, les communes sont réparties entre différentes régions de primes. L’OFSP a publié fin août 2026 la répartition applicable à partir du 1er janvier 2027.
Cela signifie que le montant à comparer doit toujours correspondre précisément à votre situation.
Pour obtenir un résultat pertinent, plusieurs informations sont nécessaires :
- votre canton et votre commune de résidence ;
- votre âge ;
- votre franchise ;
- votre modèle d’assurance ;
- votre couverture accident.
La franchise minimale va-t-elle passer de 300 à 400 CHF ?
La franchise minimale constitue également l’un des dossiers importants à suivre.
Elle est actuellement fixée à 300 CHF pour les adultes. En mars 2026, le Conseil fédéral a toutefois lancé une consultation visant à modifier la LAMal et à augmenter cette franchise minimale.
Le projet prévoit notamment une première augmentation à 400 CHF, accompagnée d’un mécanisme permettant ensuite d’adapter son montant.
Attention : cela ne signifie pas que la franchise minimale passera automatiquement à 400 CHF au 1er janvier 2027. Il s’agit actuellement d’un projet législatif. La franchise minimale applicable reste de 300 CHF.
Pour les adultes, les niveaux de franchise disponibles restent actuellement :
300 – 500 – 1’000 – 1’500 – 2’000 – 2’500 CHF
Pourquoi le choix de la franchise reste déterminant
Augmenter sa franchise permet généralement de réduire le montant de sa prime mensuelle. En contrepartie, l’assuré accepte de prendre en charge une part plus importante de ses dépenses de santé avant que l’assurance n’intervienne.
La franchise la plus élevée n’est donc pas automatiquement la solution la plus économique.
Il faut notamment tenir compte :
- de votre consommation médicale habituelle ;
- de vos éventuels traitements réguliers ;
- de votre capacité à supporter une dépense imprévue ;
- de la différence réelle de prime entre les franchises proposées.
Une comparaison pertinente ne consiste donc pas uniquement à rechercher la mensualité la plus faible, mais à trouver le meilleur équilibre entre le montant de la prime et votre reste à charge potentiel.
Les 5 chiffres à retenir avant l’annonce des primes 2027
- +4,4 % : hausse moyenne officielle des primes en 2026.
- 393,30 CHF : prime mensuelle moyenne en Suisse en 2026.
- +3,7 % : prévision actuelle de Comparis pour les primes 2027.
- +4,5 % à +5 % : estimation actuelle de bonus.ch pour 2027.
- Jusqu’à +20 % : augmentation individuelle possible dans certaines situations selon bonus.ch.
Une hausse moyenne ne dit pas combien vous allez réellement payer
C’est probablement le point le plus important à retenir avant l’annonce des primes 2027.
Une prévision nationale de +3,7 %, +4,5 % ou même +5 % constitue une moyenne. Elle ne permet pas de savoir précisément combien vous paierez en 2027.
Votre prime réelle pourra évoluer davantage ou moins fortement selon :
- votre caisse maladie ;
- votre région de primes ;
- votre catégorie d’âge ;
- votre franchise ;
- votre modèle d’assurance ;
- votre couverture accident.
C’est donc votre nouvelle prime personnelle qu’il faudra comparer aux autres solutions disponibles lorsque les tarifs définitifs seront connus.
Quand seront annoncées les primes maladie 2027 ?
Les primes définitives sont traditionnellement annoncées à la fin du mois de septembre, une fois le processus de contrôle et d’approbation par l’OFSP terminé.
À la date de rédaction de cet article, les primes définitives 2027 ne sont pas encore disponibles.
Dès leur publication, il sera particulièrement intéressant d’examiner :
- la hausse moyenne nationale ;
- les évolutions canton par canton ;
- les différences entre les assureurs ;
- les nouveaux modèles proposés ;
- et surtout le tarif correspondant à votre propre profil.
Mise à jour : cet article sera actualisé dès la publication officielle des primes maladie 2027 afin d’intégrer la hausse définitive et les principaux chiffres communiqués par l’OFSP.
Que vérifier lorsque vous recevrez votre nouvelle prime ?
Lorsque votre assureur vous communiquera votre prime 2027, ne regardez pas uniquement le montant final.
Prenez quelques minutes pour vérifier :
- La différence en francs par mois et par année par rapport à 2026.
- Votre franchise actuelle et son adéquation avec vos dépenses médicales.
- Votre modèle d’assurance et les éventuelles alternatives disponibles.
- Votre couverture accident, notamment si vous bénéficiez déjà d’une couverture par votre employeur.
- Les autres primes disponibles pour votre profil dans votre région.
Les erreurs à éviter en 2027
- Se fier uniquement au pourcentage annoncé dans les médias — votre hausse réelle peut être très différente.
- Comparer uniquement le prix — les contraintes du modèle d’assurance doivent également être prises en compte.
- Choisir automatiquement la franchise maximale — elle n’est pas adaptée à toutes les situations.
- Confondre assurance de base et complémentaire — leurs règles d’admission et de résiliation sont différentes.
- Conserver automatiquement le même contrat — votre caisse actuelle n’est pas nécessairement la plus intéressante pour votre profil en 2027.
Pourquoi comparer les primes 2027 peut faire une réelle différence
Les prestations de l’assurance obligatoire des soins sont définies par la LAMal. Pourtant, le montant payé peut varier sensiblement selon l’assureur et le modèle choisi.
Avec une nouvelle hausse attendue en 2027, une différence de quelques dizaines de francs par mois peut représenter plusieurs centaines de francs sur une année.
Pour un couple ou une famille, l’écart annuel peut devenir encore plus important.
L’objectif n’est toutefois pas de choisir aveuglément la prime la moins chère. Une bonne comparaison doit tenir compte simultanément de la caisse, de la franchise, du modèle d’assurance et de votre situation personnelle.
Primes maladie 2027 : les prochaines semaines seront décisives
Les premières prévisions confirment donc une tendance : 2027 devrait être une nouvelle année de hausse des primes d’assurance maladie en Suisse.
L’ampleur exacte reste toutefois à connaître. Entre les prévisions de hausse moyenne comprises entre 3,7 % et 5 % et les situations individuelles susceptibles d’évoluer beaucoup plus fortement, la publication des tarifs officiels permettra à chaque assuré de mesurer l’impact réel sur son budget.
Dans le même temps, les nouvelles catégories PRAXIS, TEL_DIG, PHARM et FLEX vont faire leur apparition, tandis que le débat autour d’une éventuelle augmentation de la franchise minimale devrait se poursuivre.
Le bon réflexe sera donc simple : analyser votre nouvelle prime et la comparer aux alternatives correspondant réellement à votre profil.
Et vous, combien pourriez-vous économiser sur votre assurance maladie ?
Comparez votre situation selon votre canton, votre âge, votre franchise et votre modèle d’assurance. Hippofix vous permet d’estimer votre prime LAMal et d’identifier les solutions adaptées à votre profil.
Comparer mon assurance maladie
Simulation gratuite et sans engagement
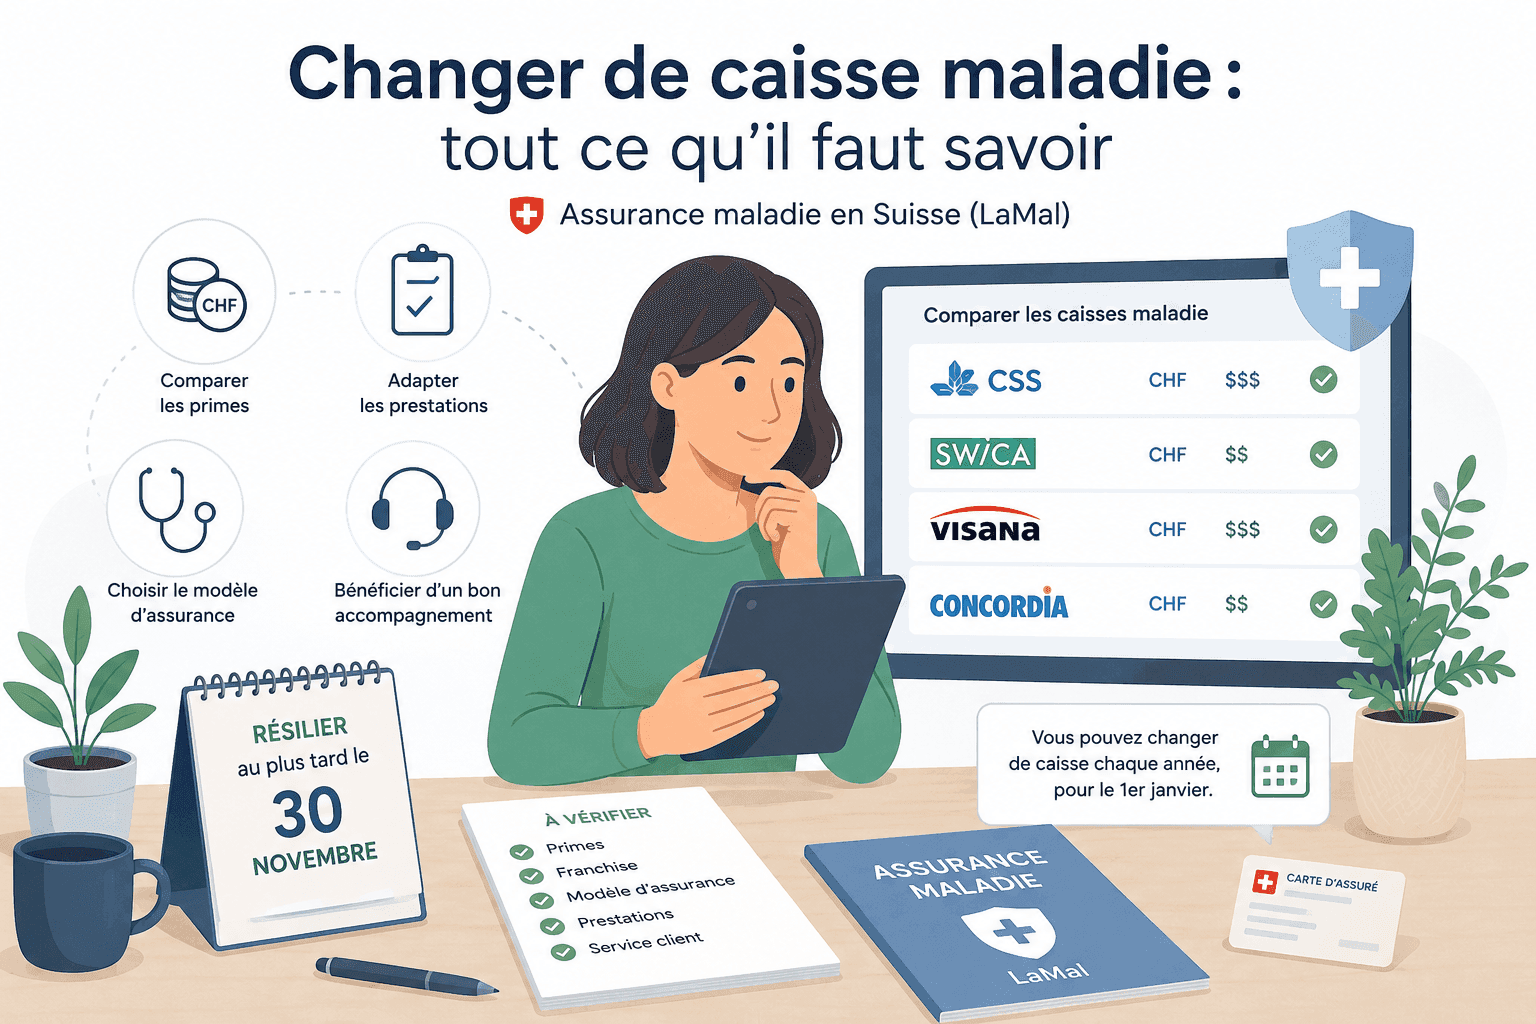
Vous envisagez un changement de caisse pour 2027 ? Retrouvez également notre guide dédié pour connaître les démarches, les délais et les précautions à prendre avant de modifier votre assurance maladie.
Sources : Office fédéral de la santé publique (OFSP), primes et coûts de l’assurance maladie, régions de primes 2027, modèles d’assurance avec choix limité des fournisseurs de prestations et projet d’adaptation de la franchise minimale ; Comparis, prévisions des primes d’assurance maladie 2027 ; bonus.ch, estimation des primes maladie 2027. Les chiffres concernant les primes 2027 mentionnés avant leur publication officielle constituent des estimations et seront actualisés dès l’annonce de l’OFSP.