Chaque automne, des centaines de milliers de personnes assurées en Suisse se posent la même question : faut-il changer de caisse maladie ? Avec des primes qui continuent d'augmenter en 2026, comparer et résilier au bon moment reste le levier le plus simple pour alléger son budget santé, sans perdre la moindre prestation. Voici tout ce qu'il faut savoir pour changer de caisse maladie sans stress : délais, procédure, documents et pièges à éviter.
Pourquoi changer de caisse maladie en 2026 ?
En 2026, la prime moyenne de l'assurance de base (LAMal) poursuit sa progression, avec une hausse moyenne d'environ 4,4 % par rapport à 2025. Or, la loi fédérale sur l'assurance-maladie impose à toutes les caisses de proposer exactement les mêmes prestations de base : consultations médicales, hospitalisation en division commune, médicaments listés, maternité, prévention. Seul le prix change d'un assureur à l'autre, parfois de plusieurs centaines de francs par an pour un profil identique et un même canton.
Comparer chaque année et changer de caisse si nécessaire ne représente donc aucun risque sur la qualité de vos soins : c'est une simple optimisation budgétaire, garantie par la loi.
Les délais de résiliation à connaître en 2026
À retenir : c'est la date de réception par votre caisse actuelle qui compte, et non la date d'envoi de votre courrier.
1. La résiliation ordinaire de fin d'année
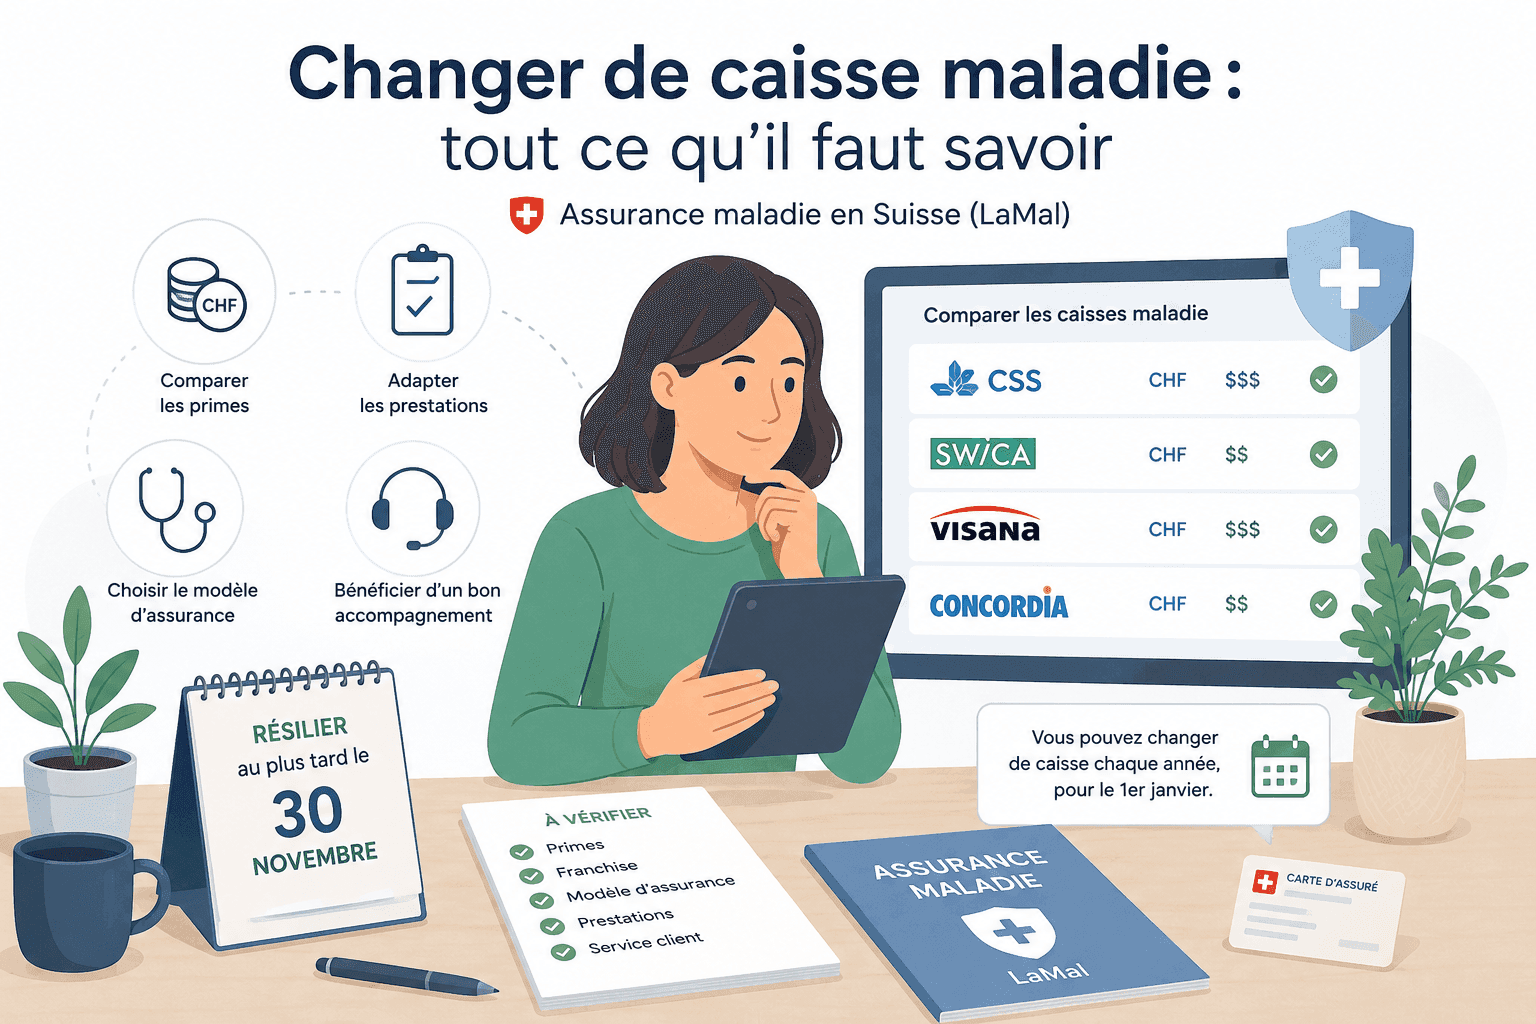
C'est le cas le plus courant. Vous pouvez résilier votre assurance de base sans avoir à vous justifier, pour un changement effectif au 1er janvier de l'année suivante. Votre lettre de résiliation doit parvenir à votre caisse actuelle au plus tard le 30 novembre (dernier jour ouvrable du mois).
2. La résiliation semestrielle au 30 juin
Si vous avez conservé la franchise ordinaire de 300 CHF avec le modèle standard (libre choix du médecin), vous disposez d'un droit supplémentaire : changer de caisse au 1er juillet, moyennant un préavis de trois mois. La résiliation doit alors parvenir à votre assureur avant le 31 mars. Ce droit n'existe pas si vous avez opté pour une franchise plus élevée ou un modèle alternatif (médecin de famille, Telmed, HMO) : dans ce cas, seul le changement au 1er janvier reste possible.
3. La résiliation extraordinaire en cas de hausse de prime
Les assureurs sont tenus de communiquer les nouvelles primes de l'année suivante au plus tard fin octobre. Si votre prime augmente, la loi (art. 7 al. 2 LAMal) vous ouvre un droit de résiliation extraordinaire, même si vous avez raté le 30 novembre : vous disposez d'un délai d'un mois à compter de la notification officielle de la hausse pour envoyer votre résiliation. Ce droit est indépendant du calendrier habituel et vaut la peine d'être surveillé dès réception de votre courrier de prime.
Tableau récapitulatif des délais 2026
| Situation | Délai de résiliation | Prise d'effet |
|---|---|---|
| Résiliation ordinaire | 30 novembre (réception) | 1er janvier suivant |
| Résiliation semestrielle (franchise 300 CHF, modèle standard) | 31 mars (préavis de 3 mois) | 1er juillet |
| Hausse de prime notifiée | 1 mois après la notification | Fin du mois précédant la nouvelle prime |
Le cas particulier des frontaliers
Si vous êtes frontalier affilié à la LAMal suisse, vous bénéficiez du même droit de changer de caisse que les résidents, avec la même échéance du 30 novembre. En revanche, deux règles spécifiques s'appliquent :
- La franchise est imposée à 300 CHF (0 CHF pour les enfants) : vous ne pouvez pas la modifier.
- Le modèle standard (libre choix du médecin) est obligatoire : les modèles alternatifs (HMO, médecin de famille, Telmed) ne sont pas accessibles.
Votre seul levier d'économie reste donc le choix de l'assureur — et il peut être significatif, les écarts de prime entre caisses proposant l'assurance frontalier pouvant être très importants pour une couverture strictement identique.
La procédure étape par étape
- Comparez les offres actuelles. Analysez votre prime actuelle, votre franchise et votre modèle d'assurance, puis comparez les caisses disponibles dans votre canton pour un profil équivalent.
- Souscrivez d'abord chez le nouvel assureur. Ne résiliez jamais votre ancienne caisse avant d'avoir la confirmation d'affiliation de la nouvelle. La couverture doit rester continue, sans interruption.
- Laissez le nouvel assureur gérer la transition si possible. La plupart des caisses adressent elles-mêmes une confirmation d'affiliation à votre ancien assureur, ce qui facilite l'acceptation de la résiliation.
- Envoyez votre lettre de résiliation en recommandé. Même si un e-mail est parfois accepté, un courrier recommandé (ou déposé en main propre avec accusé de réception) reste la meilleure preuve en cas de litige sur le respect du délai.
- Vérifiez la concordance des dates. Assurez-vous que votre ancienne caisse cesse de facturer exactement à la date où la nouvelle prend le relais, pour éviter tout double paiement ou toute lacune de couverture.
- Conservez tous les justificatifs. Accusé de réception, confirmation d'affiliation, courrier de résiliation : gardez une copie de chaque document jusqu'à la validation complète du changement.
Les documents nécessaires
- Une pièce d'identité valide (ou permis de séjour/frontalier pour les non-résidents suisses)
- Votre numéro d'assuré AVS
- La confirmation d'affiliation du nouvel assureur
- Votre lettre de résiliation adressée à l'ancienne caisse, mentionnant la date d'effet souhaitée
- Le cas échéant, le courrier de notification de hausse de prime (pour faire valoir votre droit de résiliation extraordinaire)
Assurance de base et complémentaires : ne confondez pas les règles
C'est l'erreur la plus fréquente et la plus coûteuse. L'assurance de base (LAMal) relève du droit social : tout assureur est obligé de vous accepter, sans questionnaire de santé ni condition d'âge. Les assurances complémentaires (hospitalisation privée ou semi-privée, dentaire, médecines alternatives, optique) relèvent en revanche de la loi sur le contrat d'assurance (LCA), un cadre entièrement différent :
- L'assureur peut refuser votre demande, notamment sur la base d'un questionnaire de santé.
- Le délai de résiliation est généralement fixé au 30 septembre pour un effet au 31 décembre (à vérifier dans vos conditions générales, certains contrats imposant une durée minimale).
- En cas de hausse de prime, vous pouvez généralement résilier dans les 30 jours suivant l'annonce.
Règle d'or : ne résiliez jamais une complémentaire avant d'avoir reçu la confirmation écrite d'acceptation par le nouvel assureur. Contrairement à la LAMal, rien ne garantit qu'elle vous accepte, surtout en cas d'antécédents de santé.
Les erreurs à éviter
- Rater le délai du 30 novembre — vous resterez engagé un an de plus au tarif actuel.
- Résilier avant d'avoir une nouvelle affiliation confirmée — risque de rupture de couverture.
- Envoyer sa résiliation par simple e-mail sans confirmation — en cas de litige, la preuve de réception est essentielle.
- Confondre les délais LAMal et LCA — la même date ne s'applique pas à l'assurance de base et aux complémentaires.
- Comparer uniquement le prix de l'assurance de base — la franchise, le modèle et les complémentaires influencent fortement le coût réel de votre couverture santé.
Combien pouvez-vous économiser ?
À prestations de base strictement identiques, l'écart de prime entre les assureurs les moins chers et les plus chers peut représenter plusieurs centaines de francs par an pour un même profil et un même canton. Ajuster sa franchise selon sa consommation de soins réelle, revoir son modèle d'assurance et comparer chaque année reste le moyen le plus simple de maîtriser durablement son budget santé.
Besoin d'y voir plus clair ?
Nos experts Hippofix comparent gratuitement les meilleures offres d'assurance maladie adaptées à votre profil et votre situation (résident ou frontalier), et vous accompagnent dans toutes les démarches — sans engagement.